Saltar al contenido
Necesito ayuda

El área que formula, ejecuta y rinde

Un convenio no termina cuando se firma: termina cuando se rinde. El área de proyectos escribe la propuesta, coordina la ejecución y entrega la rendición que la contraparte puede llevar a su mesa sin traducirla.

Trabaja con municipios, servicios públicos y empresas donantes. Sostiene además la relación institucional con el territorio: alcaldes, direcciones municipales y la red de salud.

Quién responde

Dr. Gonzalo Zambrano Millar

Director de Proyectos y Convenios

+56 9 4622 3020

También puede escribir por el formulario de contacto, marcando el motivo «municipio» o «empresa».

Lo que viene se construye ahora

Cada proyecto lleva su objetivo, su vía de financiamiento y con quién se construye. Sin promesas sueltas: lo que hay y lo que falta, a la vista.

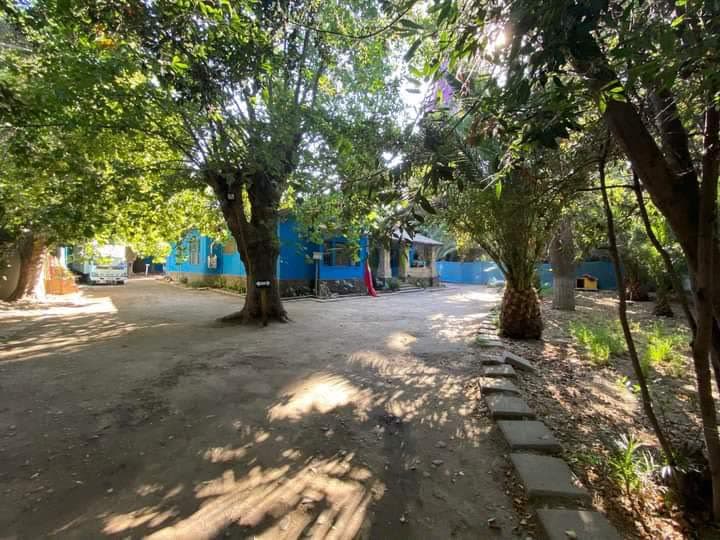
Entrada del centro: la casa azul entre los árboles de la arboleda

Cuatro vías, y casi nunca una sola

La mayoría de los convenios combina dos o tres vías. El detalle completo, con las seis vías y el tarifario por línea de servicio, está en la página de municipios.

01

Convenios y subvenciones municipales

Compra de cupos, becas para vecinos y subvención municipal directa.

02

Compra de servicios

Órdenes de compra por paquetes de prevención o de capacitación.

03

Fondos concursables

Gobierno Regional y Ministerio de Desarrollo Social.

04

Donaciones de empresas

Ley 19.885, con crédito tributario para la empresa que dona.

Cinco leyes, cinco maneras de apoyar

Cada actividad del centro tiene su vía de financiamiento propia: el tratamiento, el deporte, los talleres de arte, la acción social junto al municipio y el apoyo general a la Fundación. Estas son, con su beneficio y su requisito.

Donaciones sociales

Ley 19.885

El tratamiento de rehabilitación: plazas residenciales y ambulatorias, casa de acogida, reinserción. Es la vía principal de la Fundación.

Beneficio: Crédito contra el impuesto más gasto aceptado por el resto. EN VALIDACIÓN CON EL ASESOR TRIBUTARIO: el brief institucional fija 50 % de crédito hasta 1.000 UTM; el informe de investigación del 23-08-2026 indica 40 % de crédito + 60 % gasto para proyectos de prevención y rehabilitación de alcohol y drogas, con 50/50 en tramos superiores con aporte al Fondo Mixto. La diferencia es material y la resuelve el asesor, no este sitio.

Tope: Crédito hasta 14.000 UTM. Límite global absoluto: 5 % de la renta líquida imponible.

Requisito previo: Estar inscrita como donataria hábil con proyecto aprobado en el Banco de Proyectos del Ministerio de Desarrollo Social y Familia.

Donaciones a entidades sin fines de lucro

Ley 21.440

Los fines generales de la Fundación, sin proyecto específico. La vía más simple para una empresa que quiere apoyar la operación completa.

Beneficio: La donación se deduce de la base imponible como gasto. NO es un crédito: el ahorro real es la donación multiplicada por la tasa del impuesto (27 % en régimen general). Presentarla como «100 % de beneficio» es el error que este proyecto tiene prohibido.

Tope: A elección del donante, el menor entre 20.000 UTA y 5 % de la base imponible; o el 4,8 por mil del capital propio tributario; o el 1,6 por mil del capital efectivo. Sirve incluso con pérdida tributaria.

Requisito previo: Inscripción en el Registro Público de Entidades Donatarias (donacionesley21440.gob.cl), que admite expresamente los fines de salud y desarrollo social: una fundación de rehabilitación califica directa, sin presentar proyectos. La donataria emite el Certificado 73 del SII dentro de 10 días hábiles y reporta anualmente. Contraprestaciones prohibidas salvo mínimas (hasta 10 % de lo donado con tope de 50 UTM).

Donaciones deportivas

Ley 19.712

Los proyectos deportivos del centro: maratones de fútbol, habilitación de canchas y piscina, deporte como herramienta de reinserción. El deporte en el Modelo 360° no es decorado, y tiene vía de financiamiento propia.

Beneficio: Crédito del 50 % para proyectos de hasta 1.000 UTM. Sobre 1.000 UTM el crédito baja al 35 %, y vuelve al 50 % si al menos el 30 % de la donación se destina al FONDEPORTE (Cuota Nacional o Regional) o a otro proyecto registrado. Lo que no es crédito se rebaja como gasto.

Tope: Crédito hasta el menor entre el 2 % de la renta líquida imponible y 14.000 UTM.

Requisito previo: El proyecto deportivo debe estar inscrito en el registro de proyectos susceptibles de donación del Instituto Nacional de Deportes (IND).

Donaciones de rentas municipales

DL 3.063, art. 46

Establecimientos de educación, de salud y de atención social, y fundaciones con programas de acción social en sectores de escasos recursos. La vía clásica para donaciones canalizadas junto al municipio.

Beneficio: La donación (solo en dinero, de contribuyentes de primera categoría con contabilidad completa) se rebaja como gasto. Igual que en la Ley 21.440: el ahorro real es la donación por la tasa del impuesto, no el monto entero.

Tope: Gasto deducible hasta el 10 % de la renta líquida imponible.

Requisito previo: Que el donatario califique según el artículo 46 (Circular SII 24 de 1993): establecimiento o fundación de acción social para sectores necesitados. Además, esta norma es la base de las SUBVENCIONES municipales a entidades sin fines de lucro, que no son donación sino transferencia del municipio.

Donaciones culturales

Ley 20.675

Los proyectos culturales del centro: talleres de arte y música, actividades abiertas al barrio. NO financia tratamiento: esa confusión es el error histórico del material antiguo y sigue prohibida.

Beneficio: Crédito del 50 % de la donación para empresas de primera categoría con contabilidad completa. El resto se rebaja como gasto.

Tope: Crédito hasta el menor entre el 2 % de la renta líquida imponible y 20.000 UTM.

Requisito previo: El proyecto debe estar aprobado por el Comité Calificador de Donaciones Culturales del Ministerio de las Culturas, las Artes y el Patrimonio.

Lo que hay que saber antes de prometer nada: hoy ninguna de las cinco vías tiene su inscripción o aprobación acreditada. La información de arriba es el marco legal general, con su fuente; el beneficio concreto de una donación depende de que la Fundación complete el requisito de esa vía y de la situación tributaria de cada donante. No es asesoría tributaria.

Dos de las cinco vías —la Ley 21.440 y el artículo 46 de rentas municipales— dan gasto deducible, no crédito: de cada peso donado, el ahorro real es la tasa del impuesto, alrededor de 27 centavos, no el peso entero. Por eso aquí no se promete «100 % de beneficio tributario».

La clínica hospitalaria

Es el proyecto de infraestructura más grande de la cartera: convertir el centro en una clínica de rehabilitación con estándar hospitalario. Tiene su propia página, con el estado real del proyecto y lo que falta para construirlo.

Ver el proyecto de clínica

Lo que la Fundación hace fuera de sus muros

Reuniones con alcaldes, mesas técnicas, visitas institucionales y actividades con la comunidad. Se irán publicando aquí.

Próximamente

Actividades institucionales

Aún no hay actividades publicadas. No es que no existan: solo publicamos material revisado y aprobado por la dirección, y ese circuito recién se está armando. Mejor esperar el material real que rellenar con fotos de archivo.

Qué se va a publicar

Reuniones con municipios y autoridades, hitos de convenios, actividades comunitarias y presencia de la Fundación en las instancias técnicas de la red.

Las fotografías las aporta la dirección y son siempre institucionales. Nunca se publica una imagen de un participante, con o sin su consentimiento: es la regla de este sitio.

Un boletín institucional, cuando se pueda hacer bien

La dirección acordó publicar un boletín periódico con el trabajo de la Fundación, el Observatorio y el eCampus.

La suscripción todavía no está abierta. El correo institucional de la Fundación está en proceso de alta, y un boletín se envía por correo: abrir la inscripción antes de poder enviar el primer número sería recoger direcciones para nada.

Cuando el correo institucional esté operativo, la suscripción se abrirá en esta misma página. Mientras tanto, las novedades se publican aquí y en la página del Observatorio.

Si su institución quiere formular algo en conjunto

Un municipio, un servicio público o una empresa. La primera reunión es técnica y sin compromiso: se revisa qué necesita el territorio y qué vía de financiamiento corresponde.

Dr. Gonzalo Zambrano Millar

Director de Proyectos y Convenios

+56 9 4622 3020